Özel Vergi Hukuku I
2014–2015 Tek Ders Çıkmış Soruları
- 20 soru
- Cevap anahtarı açık: çöz, sonucunu gör
- 1
Soru metni
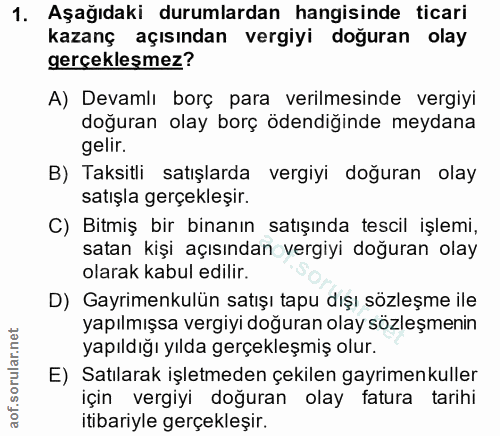
Aşağıdaki durumlardan hangisinde ticari kazanç açısından vergiyi doğuran olay gerçekleşmez? A) Devamlı borç para verilmesinde vergiyi doğuran olay borç ödendiğinde meydana gelir. B) Taksitli satışlarda vergiyi doğuran olay satışla gerçekleşir. C) Bitmiş bir binanın satışında tescil işlemi, satan kişi açısından vergiyi doğuran olay olarak kabul edilir. D) Gayrimenkulün satışı tapu dışı sözleşme ile yapılmışsa vergiyi doğuran olay sözleşmenin yapıldığı yılda gerçekleşmiş olur. E) Satılarak işletmeden çekilen gayrimenkuller için vergiyi doğuran olay fatura tarihi itibariyle gerçekleşir. - 2
Soru metni
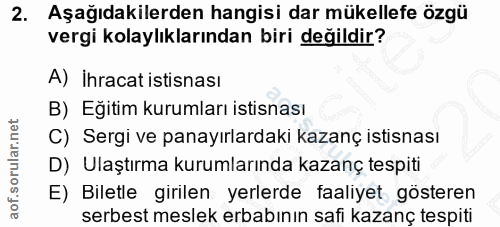
Aşağıdakilerden hangisi dar mükellefe özgü vergi kolaylıklarından biri değildir? A) İhracat istisnası B) Eğitim kurumları istisnası C) Sergi ve panayırlardaki kazanç istisnası D) Ulaştırma kurumlarında kazanç tespiti E) Biletle girilen yerlerde faaliyet gösteren serbest meslek erbabının safi kazanç tespiti - 3
Soru metni
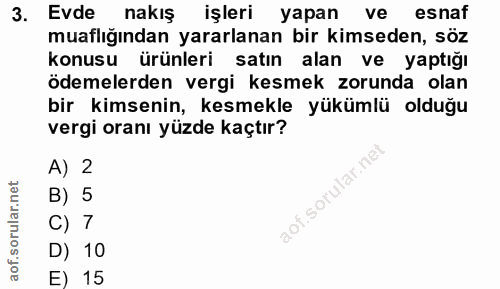
Evde nakış işleri yapan ve esnaf muaflığından yararlanan bir kimseden, söz konusu ürünleri satın alan ve yaptığı ödemelerden vergi kesmek zorunda olan bir kimsenin, kesmekle yükümlü olduğu vergi oranı yüzde kaçtır? A) 2 .sorular.ne B) 5 C) 7 D) 10 E) 15 - 4
Soru metni
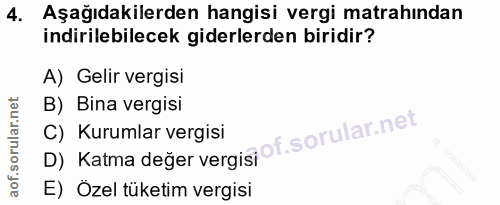
Aşağıdakilerden hangisi vergi matrahından indirilebilecek giderlerden biridir? A) Gelir vergisi B) Bina vergisi D) Katma değer vergisi ot. C) Kurumlar vergisi E) Özel tüketim vergisi - 5
Soru metni
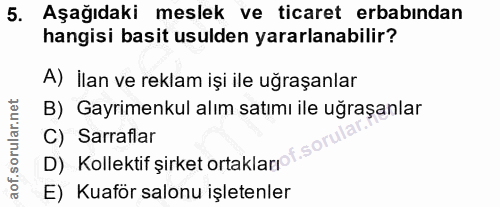
Aşağıdaki meslek ve ticaret erbabından hangisi basit usulden yararlanabilir? A) İlan ve reklam işi ile uğraşanlar B) Gayrimenkul alım satımı ile uğraşanlar C) Sarraflar D) Kollektif şirket ortakları • E) Kuaför salonu işletenler - 6
Soru metni
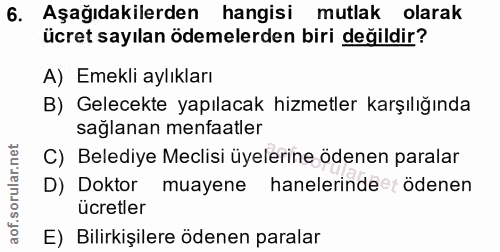
Aşağıdakilerden hangisi mutlak olarak ücret sayılan ödemelerden biri değildir? A) Emekli aylıkları B) Gelecekte yapılacak hizmetler karşılığında sağlanan menfaatler C) Belediye Meclisi üyelerine ödenen paralar D) Doktor muayene hanelerindeet ödenen ücretler E) Bilirkişilere ödenen paralar - 7
Soru metni
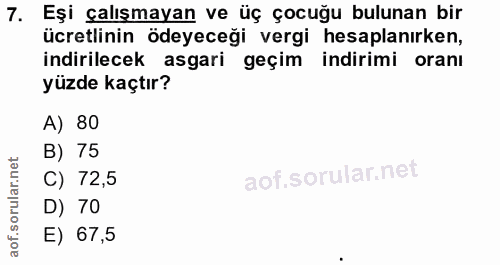
Eşi çalışmayan ve üç çocuğu bulunan bir ücretlinin ödeyeceği vergi hesaplanırken, indirilecek asgari geçim indirimi oranı yüzde kaçtır? A) 80 B) 75 C) 72,5 D) 70 E) 67,5 - 8
Soru metni
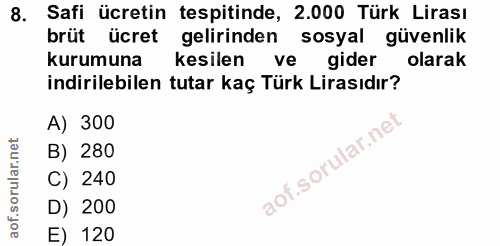
Safi ücretin tespitinde, 2.000 Türk Lirası brüt ücret gelirinden sosyal güvenlik kurumuna kesilen ve gider olarak indirilebilen tutar kaç Türk Lirasıdır? A) 300 B) 280 aof.sorular.ne C) 240 D) 200 E) 120 - 9
Soru metni
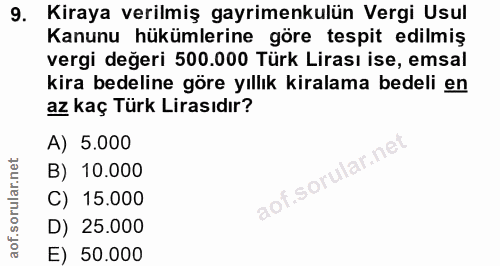
Kiraya verilmiş gayrimenkulün Vergi Usul Kanunu hükümlerine göre tespit edilmiş vergi değeri 500.000 Türk Lirası ise, emsal kira bedeline göre yıllık kiralama bedeli en az kaç Türk Lirasıdır? A) 5.000 'Ular.n B) 10.000 C) 15.000 D) 25.000 E) 50.000 - 10
Soru metni
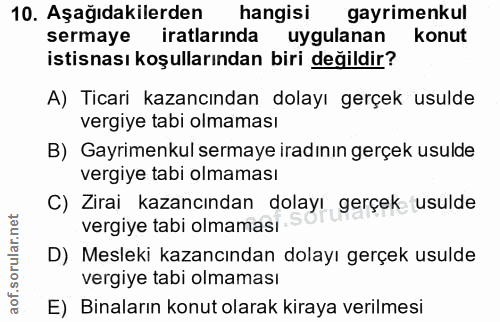
Aşağıdakilerden hangisi gayrimenkul sermaye iratlarında uygulanan konut istisnası koşullarından biri değildir? A) Ticari kazancından dolayı gerçek usulde vergiye tabi olmaması B) Gayrimenkul sermaye iradının gerçek usulde vergiye tabi olmaması C) Zirai kazancından dolayı gerçek usulde vergiye tabi olmaması - D) Mesleki kazancından dolayı gerçek usulde vergiye tabi olmaması E) Binaların konut olarak kiraya verilmesi - 11
Soru metni
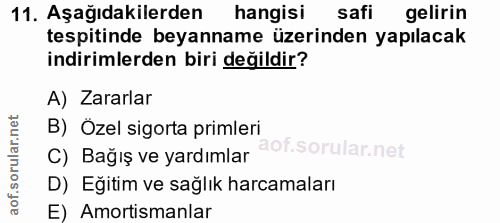
Aşağıdakilerden| hangisi safi gelirin tespitinde beyanname üzerinden yapılacak indirimlerden biri değildir? A) Zararlar B) Özel sigorta primleri C) Bağış ve yardımlar D) Eğitim ve sağlık harcamaları E) Amortismanlar - 12
Soru metni
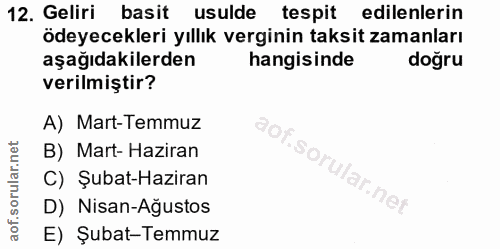
Geliri basit usulde tespit edilenlerin ödeyecekleri yıllık verginin taksit zamanları aşağıdakilerden hangisinde doğru verilmiştir? A) Mart-Temmuz B) Mart-Haziran C) Şubat-Haziran D) Nisan-Ağustos E) Şubat-Temmuz - 13
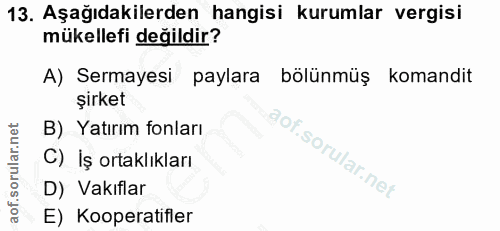
Soru metni
Aşağıdakilerden hangisi kurumlar vergisi mükellefi değildir? A) Sermayesi paylara bölünmüş komandit şirket B) Yatırım fonları of. C) İş ortaklıkları D) Vakıflar E) Kooperatifler - 14
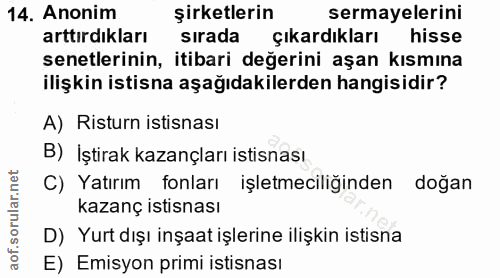
Soru metni
Anonim şirketlerin sermayelerini arttırdıkları sırada çıkardıkları hisse senetlerinin, itibari değerini aşan kısmına ilişkin istisna aşağıdakilerden hangisidir? A) Risturn istisnası B) İştirak kazançları istisnası C) Yatırım fonları işletmeciliğinden doğan kazanç istisnası D) Yurt dışı inşaat işlerine ilişkin istisna E) Emisyon primi istisnası - 15
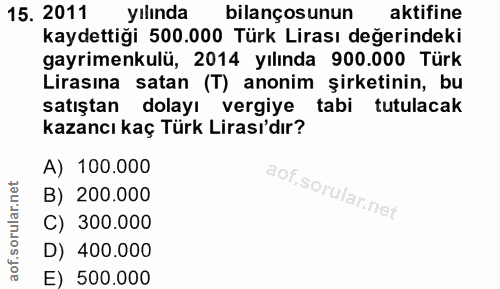
Soru metni
2011 yılında bilançosunun aktifine kaydettiği 500.000 Türk Lirası değerindeki gayrimenkulü, 2014 yılında 900.000 Türk Lirasına satan (T) anonim şirketinin, bu satıştan dolayı vergiye tabi tutulacak kazancı kaç Türk Lirası'dır? A) 100.000 B) 200.000 C) 300.000 D) 400.000 E) 500.000 - 16
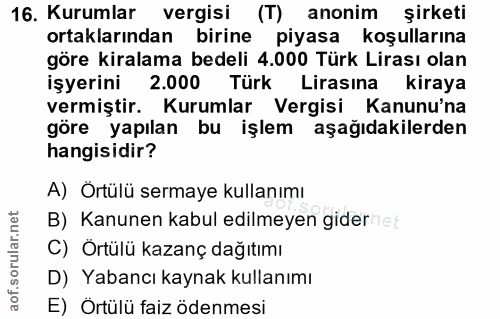
Soru metni
Kurumlar vergisi (T) anonim şirketi ortaklarından birine piyasa koşullarına göre kiralama bedeli 4.000 Türk Lirası olan işyerini 2.000 Türk Lirasına kiraya vermiştir. Kurumlar Vergisi Kanunu'na göre yapılan bu işlem aşağıdakilerden hangisidir? A) Ortülü sermaye kullanımı B) Kanunen kabul edilmeyen gidernet C) Örtülü kazanç dağıtımı D) Yabancı kaynak kullanımı E) Örtülü faiz ödenmesi - 17
Soru metni
Aşağıdakilerden hangisi Kurumlar Vergisi Kanunu ile düzenlenen kurumlar vergisi matrahının tespitinde düşülebilir giderlerden biridir? A) Amortisman giderleri B) Seyahat ve konaklama harcamaları C) İlk kuruluş ve örgütlenme giderleri D) Emlak vergisi E) Sendika aidatları - 18
Soru metni
Dar mükellef kurumunun yapmış olduğu ödemeden tevkif ettiği vergileri beyan edeceği beyannamenin adı ve beyan tarihi aşağıdakilerden hangisidir? A) Münferit beyanname, izleyen ayın yirmi altıncı akşamına kadar B) Muhtasar beyanname, izleyen ayın yirmi altıncı akşamına kadar C) Muhtasar beyanname, izleyen ayın yirmi üçüncü günü akşamına kadar D) Münferit beyanname, izleyen ayın yirmi üçüncü günü akşamına kadar E) Özel beyanname, izleyen ayın sonuna kadar - 19
Soru metni
Taahhüt etmek suretiyle birden fazla yıl süren inşaat işi yapan kurumlar vergisi mükellefi (S) anonim şirketine yapılan 400.000 Türk Lirası hakediş ödemesinde kesilmesi gereken vergi kaç Türk Lirası'dır? A) 20.000 B) 16.000 C) 14.000 aor D) 12.000 E) 8.000 - 20
Soru metni
Kurumlar vergisi beyannamesinin verileceği yer aşağıdakilerden hangisidir? A) Kurumun şubelerinin kayıtlı olduğu yer B) Kurumun kanuni temsilcisinin ikametgâhının olduğu yer C) Kurumun faaliyetinin yoğunlaştığı yer D) Maliye Bakanlığı'nca belirlenen yer E) Kurumun kanuni merkezinin olduğu yer
Bir şıkka dokun; doğru cevap hemen görünür.