Dönemsonu İşlemleri
2016–2017 Vize (Ara Sınav) Çıkmış Soruları
- 20 soru
- Cevap anahtarı açık: çöz, sonucunu gör
- 1
Soru metni
Dönemsonunda yapılan kontrolde işletmenin müşterisinden olan senetsiz alacağına karşılık aldığı alacak senedinin kaydının unutulduğu saptanmıştır. Bu durumda yapılacak yevmiye kaydında aşağıdaki hesaplardan hangisi borçlandırılır? A) Alıcılar B) Borç Senetleri C) Kasa D) Alınan Çekler E) Alacak Senetleri - 2
Soru metni
Aşağıdakilerden hangisi Türkiye Muhasebe Standartlarına göre değerleme ölçülerinden biridir? A) Gerçekleşebilir değer B) Borsa rayici C) Emsal bedeli D) Tasarruf değeri E) Mukayyet değer - 3
Soru metni
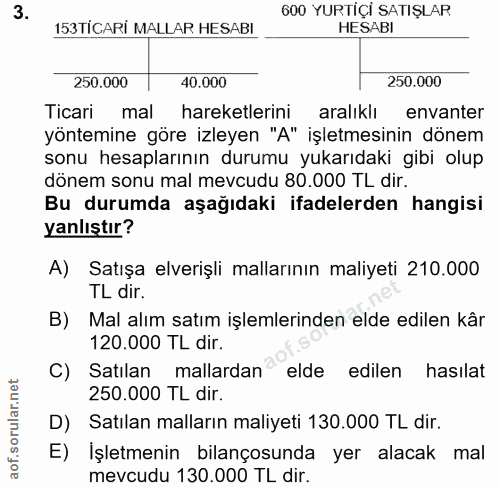
600 YURTIÇI SATIŞLAR 153TICARI MALLAR HESABI HESABI 250.000 40.000 250.000 Ticari mal hareketlerini aralıklı envanter yöntemine göre izleyen "A" işletmesinin dönem sonu hesaplarının durumu yukarıdaki gibi olup dönem sonu mal mevcudu 80.000 TL dir. Bu durumda aşağıdaki ifadelerden hangisi yanlıştır? A) Satışa elverişli mallarının maliyeti 210.000 TL dir. B) Mal alım satım işlemlerinden elde edilen kâr 120.000 TL dir. C) Satılan mallardan elde edilen hasılat 250.000 TL dir. D) Satılan malların maliyeti 130.000 TL dir. E) İşletmenin bilançosunda yer alacak mal mevcudu 130.000 TL dir. - 4
Soru metni
Ticari kâr aşağıdakilerden hangisine göre hesaplanır? A) Gelir Vergisi Kanunu B) Türk Ticaret Kanunu C) Borçlar Kanunu D) Vergi Usul Kanunu E) Sermaye Piyasası Kurulu - 5
Soru metni
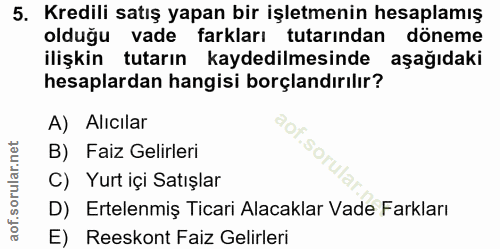
Kredili satış yapan bir işletmenin hesaplamış olduğu vade farkları tutarından döneme ilişkin tutarın kaydedilmesinde aşağıdaki hesaplardan hangisi borçlandırılır? A) Alıcılar B) Faiz Gelirleri "So C) Yurt içi Satışlar D) Ertelenmiş Ticari Alacaklar Vade Farkları E) Reeskont Faiz Gelirleri - 6
Soru metni
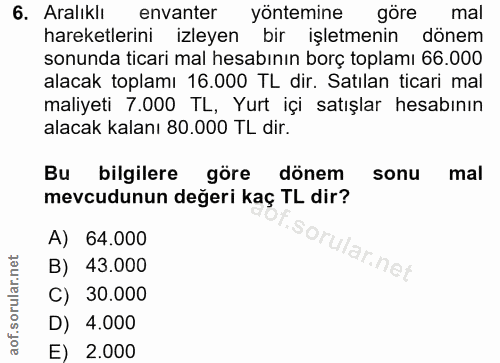
Aralıklı envanter yöntemine göre mal hareketlerini izleyen bir işletmenin dönem sonunda ticari mal hesabının borç toplamı 66.000 alacak toplamı 16.000 TL dir. Satilan ticari mal maliyeti 7.000 TL, Yurt içi satışlar hesabının alacak kalanı 80.000 TL dir. Bu bilgilere göre dönem sonu mal mevcudunun değeri kaç TL dir? A) 64.000 B) 43.000 C) 30.000 D) 4.000 E) 2.000 - 7
Soru metni
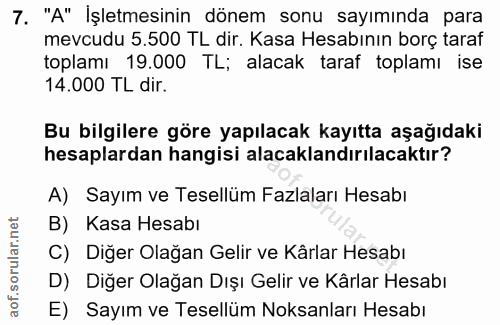
"A" İşletmesinin dönem sonu sayımında para mevcudu 5.500 TL dir. Kasa Hesabının borç taraf toplamı 19.000 TL; alacak taraf toplamı ise 14.000 TL dir. Bu bilgilere göre yapılacak kayıtta aşağıdaki hesaplardan hangisi alacaklandırılacaktır? A) Sayım ve Tesellüm Fazlaları Hesabı B) Kasa Hesabı C) Diğer Olağan Gelir ve Kärlar Hesabı D) Diğer Olağan Dışı Gelir ve Kârlar Hesabı E) Sayım ve Tesellüm Noksanları Hesabı - 8
Soru metni
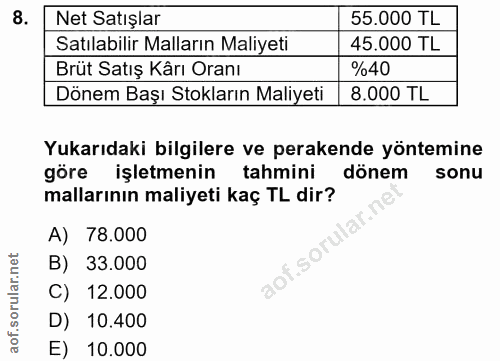
Net Satışlar 55.000 TL Satılabilir Malların Maliyeti 45.000 TL Brüt Satış Kârı Oranı %40 Dönem Başı Stokların Maliyeti 8.000 TL Yukarıdaki bilgilere ve perakende yöntemine göre işletmenin tahmini dönem sonu mallarının maliyeti kaç TL dir? A) 78.000 B) 33.000 C) 12.000 D) 10.400 E) 10.000 - 9
Soru metni
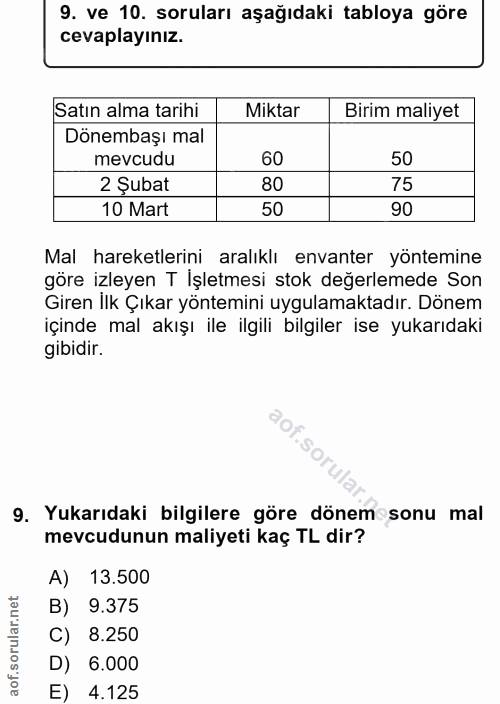
ve 10. soruları aşağıdaki tabloya göre cevaplayınız. Satın alma tarihi Miktar Birim maliyet Dönemmaşı mal mevcudu 60 50 2 Şubat 80 75 10 Mart 50 90 Mal hareketlerini aralıklı envanter yöntemine göre izleyen T İşletmesi stok değerlemede Son Giren İlk Çıkar yöntemini uygulamaktadır. Dönem içinde mal akışı ile ilgili bilgiler ise yukarıdaki gibidir. Sort 9. Yukarıdaki bilgilere göre dönem sonu mal mevcudunun maliyeti kaç TL dir? A) 13.500 B) 9.375 C) 8.250 D) 6.000 E) 4.125 - 10

Soru metni
Sayım sonucu dönem sonunda 100 adet mal bulunduğu saptanmıştır. Bu durumda satılan malın maliyeti kaç TL dir? A) 13.500 9.375 C) 7.500 D) 5.625 E) 4.125 - 11
Soru metni
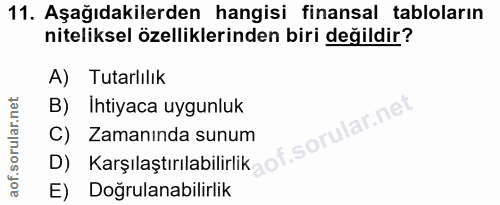
Aşağıdakilerden hangisi finansal tabloların niteliksel özelliklerinden biri değildir? A) Tutarlılık B) Ihtiyaca uygunluk llar.net D) Karşılaştırılabilirlik of.sorular.ne C) Zamanında sunum E) Doğrulanabilirlik - 12
Soru metni
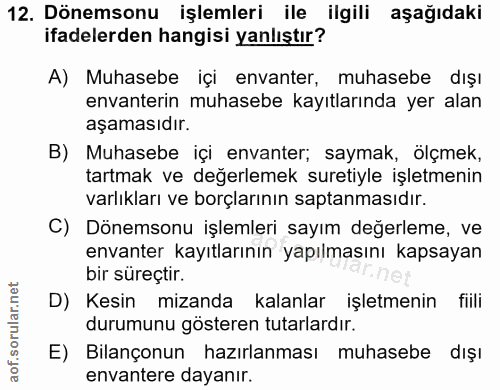
Dönemsonu işlemleri ile ilgili aşağıdaki ifadelerden hangisi yanlıştır? A) Muhasebe içi envanter, muhasebe dışı envanterin muhasebe kayıtlarında yer alan aşamasıdır. B) Muhasebe içi envanter; saymak, ölçmek, tartmak ve değerlemek suretiyle işletmenin varlıkları ve borçlarının saptanmasıdır. C) Dönemsonu işlemleri sayım degerleme, ve envanter kayıtlarının yapılmasını kapsayan bir süreçtir. D) Kesin mizanda kalanlar işletmenin fiili durumunu gösteren tutarlardır. E) Bilançonun hazırlanması muhasebe dışı envantere dayanır. - 13
Soru metni
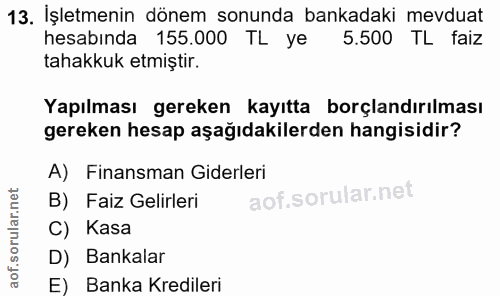
İşletmenin dönem sonunda bankadaki mevduat 5.500 TL faiz hesabında 155.000 TL ye tahakkuk etmiştir. Yapılması gereken kayıtta borçlandırılması gereken hesap aşağıdakilerden hangisidir? A) Finansman Giderleri B) Faiz Gelirleri C) Kasa D) Bankalar E) Banka Kredileri - 14

Soru metni
Alış bedeli 15.000 TL olan hisse senedinin değerinin dönem sonunda 12.000 TL olması durumunda aşağıdakilerden hangisi yapılır? A) Menkul Kıymet Satış Kârı hesabı 12.000 borçlandırılır. B) Menkul Kıymet Değer Düşüklüğü hesabı 3.000 borçlandırılır. C) Karşılık Giderleri hesabı 3.000 borçlandırılır. D) Karşılık Giderleri S hesabı 3.000 alacaklandırılır. E) Menkul Kıymet Satış Zararı hesabı 12.000 alacaklandırılır. - 15
Soru metni
Müşteri Ali Dal 150.000 TL lık senedin kendisine ait olmadığını ileri sürdüğü için hakkında dava açılmıştır. Bu durumda yapılacak yevmiye kaydında aşağıdaki hesaplardan hangisi kullanılmaz? A) Şüpheli Ticari Alacaklar B) Alacak Senetleri f. C) Karşılık Giderleri D) Şüpheli Alacaklar Karşılığı E) Kasa Hesabı - 16
Soru metni
3.000 $ senetli alacağı bulunan işletmenin kayıtlarında alacak senedi tutarı, 8.500 TL olarak görülmektedir. Maliye Bakanlığı tarafından yılsonu itıbarıyla ilan edilen döviz kuru 1$=2,90 TL dir. Bu bilgilere göre işletmenin yapacağı değerleme sonucunda elde ettiği kâr ya da zarar kaç TL dir? A) 1.500 kâr B) 1.000 kâr C) 400 kâr D) 200 kâr E) 1.000 zarar - 17
Soru metni
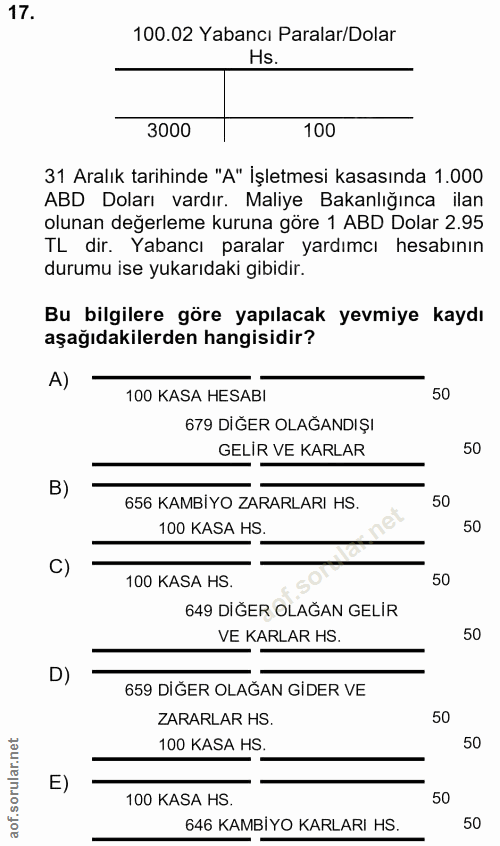
100.02 Yabancı Paralar/Dolar Hs. 3000 100 31 Aralık tarihinde "A" İşletmesi kasasında 1.000 ABD Doları vardır. Maliye Bakanlığınca ilan olunan değerleme kuruna göre 1 ABD Dolar 2.95 TL dir. Yabancı paralar yardımcı hesabının durumu ise yukarıdaki gibidir. Bu bilgilere göre yapılacak yevmiye kaydı aşağıdakilerden hangisidir? A) 100 KASA HESABI 50 679 DİĞER OLAĞANDIŞI GELİR VE KARLAR 50 656 KAMBİYO ZARARLARI HS. 50 100 KASA HS. 50 C) 50 100 KASA HS. 649 DİĞER OLAĞAN GELİR VE KARLAR HS. 50 659 DİĞER OLAĞAN GİDER VE ZARARLAR HS. 50 100 KASA HS. 50 100 KASA HS. 50 646 KAMBİYO KARLARI HS. 50 - 18
Soru metni
Aşağıdakilerden hangisi itfa edilmiş maliyet değerinin tanımıdır? A) Vade sonundaki değerdir. B) Vade tarihindeki değerden vade farkı düşüldükten sonra geriye kalan değerdir. C) Vade farkı demektir. D) Senedin üzerindeki yazılı değerdir. E) Düzenlendiği an itibarıyla senedin tahsil edilebileceği değerdir. - 19
Soru metni
Aşağıdakilerden hangisi Vergi Usul Kanununda yer alan değerleme ölçülerinden biri değildir? A) Kullanım değeri B) Rayiç bedel C) Tasarruf değeri D) Mukayyet bedel E) Borsa rayici - 20
Soru metni
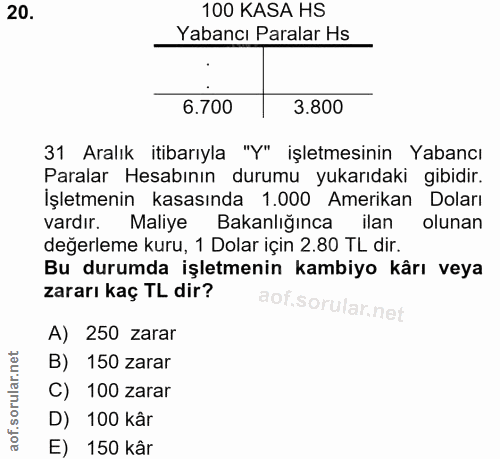
100 KASA HS Yabancı Paralar Hs 6.700 3.800 31 Aralık itibarıyla "y" işletmesinin Yabancı Paralar Hesabının durumu yukarıdaki gibidir. İşletmenin kasasında 1.000 Amerikan Doları vardır. Maliye Bakanlığınca ilan olunan değerleme kuru, 1 Dolar için 2.80 TL dir. Bu durumda işletmenin kambiyo kârı veya zararı kaç TL dir? aof.sor lar net A) 250 zarar B) 150 zarar C) 100 zarar D) 100 kâr E) 150 kâr
Bir şıkka dokun; doğru cevap hemen görünür.