Genel Vergi Hukuku
2012–2013 Vize (Ara Sınav) Çıkmış Soruları
- 20 soru
- Cevap anahtarı açık: çöz, sonucunu gör
- 1
Soru metni
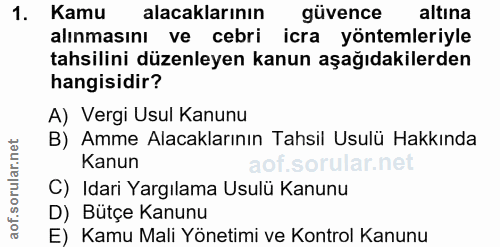
Kamu alacaklarının güvence altına alınmasını ve cebri icra yöntemleriyle tahsilini düzenleyen kanun aşağıdakilerden hangisidir? A) Vergi Usul Kanunu B) Amme Alacaklarının Tahsil Usulü Hakkında Kanun SO C) Idari Yargılama Usulü Kanunu D) Bütçe Kanunu E) Kamu Mali Yönetimi ve Kontrol Kanunu - 2
Soru metni
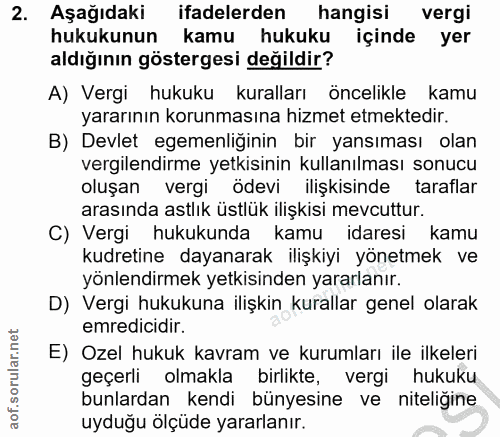
Aşağıdaki ifadelerden hangisi vergi hukukunun kamu hukuku içinde yer aldığının göstergesi değildir? A) Vergi hukuku kuralları öncelikle kamu yararının korunmasına hizmet etmektedir. B) Devlet egemenliginin bir yansıması olan vergilendirme yetkisinin kullanılması sonucu oluşan vergi ödevi ilişkisinde taraflar arasında astlık üstlük ilişkisi mevcuttur. C) Vergi hukukunda kamu idaresi kamu kudretine dayanarak ilişkiyi yönetmek ve yönlendirmek yetkisinden yararlanır. D) Vergi hukukuna ilişkin kurallar genel olarak emredicidir. E) Ozel hukuk kavram ve kurumları ile ilkeleri geçerli olmakla birlikte, vergi hukuku bunlardan kendi bünyesine ve niteligine uyduğu ölçüde yararlanır. - 3
Soru metni
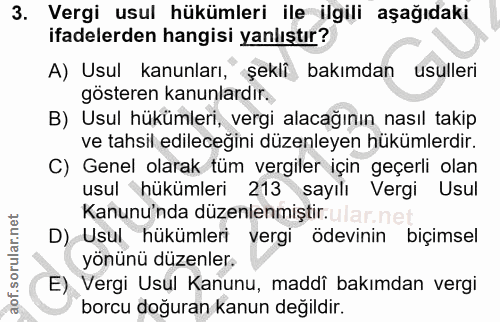
Vergi usul hükümleri ile ilgili aşağıdaki ifadelerden hangisi yanlıştır? A) Usul kanunları, şekli bakımdan usulleri gösteren kanunlardir. B) Usul hükümleri, vergi alacağının nasıl takip ve tahsil edileceğini düzenleyen hükümlerdir. C) Genel olarak tüm vergiler için geçerli olan usul hükümleri 213 sayılı Vergi Usul Kanunu'nda düzenlenmiştir.ular. D) Usul hükümleri vergi ödevinin biçimsel yönünü düzenler. E) Vergi Usul Kanunu, maddî bakımdan vergi borcu doğuran kanun değildir. - 4

Soru metni
Aşağıdakilerden hangisi Vergi Usul Kanunu'nda düzenlenen vergi suçlarından/kabahatlerinden biri değildir? A) Vergi kaçakçılığı B) Yükümlülerin özel işlerini yapma.ne Resmî evrakta sahtecilik D) Vergi ziyal E) Vergi mahremiyetini ihlâl - 5
Soru metni
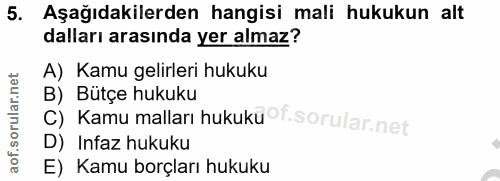
Aşağıdakilerden hangisi mali hukukun alt dalları arasında yer almaz? A) Kamu gelirleri hukuku C) Kamu malları hukuku®f. B) Bütçe hukuku D) Infaz hukuku E) Kamu borçları hukuku - 6
Soru metni
Anayasada "vergi ödevi" hangi bölüm içerisinde düzenlenmiştir? A) Siyasi hak ve ödevler B) Temel hak ve ödevler of C) Kişi hak ve ödevleri C D) Sosyal hak ve ödevler netl E) Ekonomik hak ve ödevler - 7
Soru metni
Batı hukuk sistemlerinde vergilerin kanuniliği ilkesine temel oluşturan ilk yazılı belge aşağıdakilerden hangisidir? A) Fransiz Insan ve Yurttaş Hakları Beyannamesi B) Birleşmiş Milletler Sözleşmesi C) Avrupa Insan Hakları Sözleşmesi D) Temel Hak ve Ozgürlükler Sözleşmesi E) Magna Carta Libertatum - 8
Soru metni
Aşağıdakilerden hangisi vergi hukukunun "asıl" kaynaklarındandır? A) Tüzük B) Yönetmelik C) Ozelge D) Kanun E) Normal yönetim zamanında kanun hükmünde kararname - 9
Soru metni
Çifte vergilemenin önlenmesi anlaşmalarının imzalanması için hangi birim tarafından normatif bir düzenleme ile onay verilmesi gerekir? A) Cumhurbaşkanı B) Bakanlar Kurulu .sorular. C) Başbakan D) Dışişleri Bakanı E) TBMM - 10
Soru metni
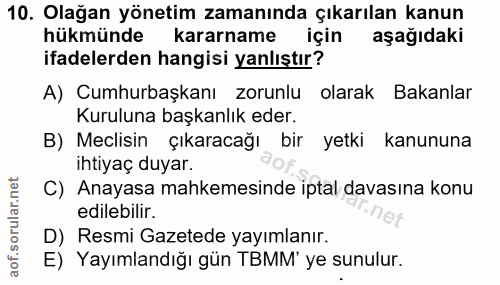
Olağan yönetim zamanında çıkarılan kanun hükmünde kararname için aşağıdaki ifadelerden hangisi yanlıştır? A) Cumhurbaşkanı zorunlu olarak Bakanlar Kuruluna başkanlık eder. B) Meclisin çıkaracağı bir yetki kanununa ihtiyaç duyar. C) Anayasa mahkemesinde iptal davasına konu edilebilir. D) Resmi Gazetede yayımlanır. E) Yayımlandığı gün TBMM' ye sunulur. - 11
Soru metni
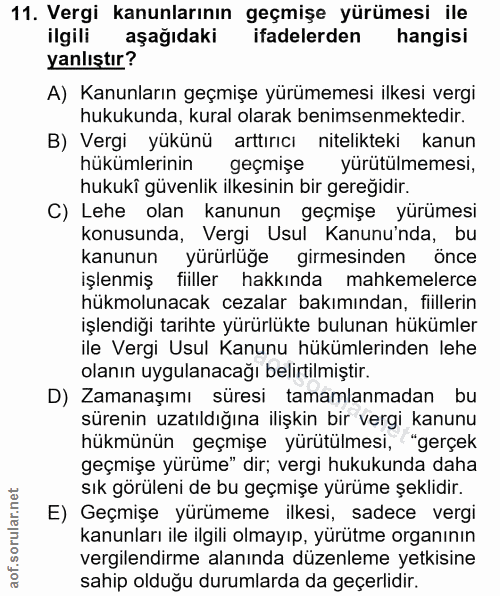
Vergi kanunlarının geçmişe yürümesi ile ilgili aşağıdaki ifadelerden hangisi yanlıştır? A) Kanunların geçmişe yürümemesi ilkesi vergi hukukunda, kural olarak benimsenmektedir. B) Vergi yükünü arttırıcı nitelikteki kanun hukümlerinin geçmişe yürutülmemesi, hukukî güvenlik ilkesinin bir gereğidir. C) Lehe olan kanunun geçmişe yürümesi konusunda, Vergi Usul Kanunu'nda, bu kanunun yürürlüğe girmesinden önce işlenmiş fiiller hakkında mahkemelerce hükmolunacak cezalar bakımından, fiillerin işlendığı tarihte yürürlükte bulunan hükümler ile Vergi Usul Kanunu hükümlerinden lehe olanın uygulanacağı belirtilmiştir. D) Zamanaşımı süresi tamamlanmadan bu sürenin uzatıldığına ilişkin bir vergi kanunu hükmünün geçmişe yürütülmesi, "gerçek geçmişe yürüme" dir; vergi hukukunda daha sık görüleni de bu geçmişe yürüme şeklidir. E) Geçmişe yürümeme ilkesi, sadece vergi kanunları ile ilgili olmayıp, yurütme organının vergilendirme alanında düzenleme yetkisine sahip olduğu durumlarda da geçerlidir. - 12
Soru metni
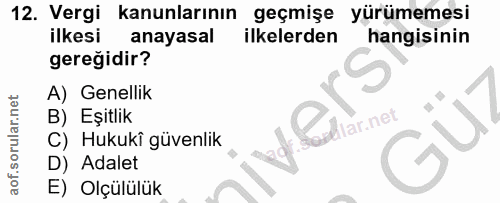
Vergi kanunlarının geçmişe yürümemesi ilkesi anayasal ilkelerden hangisinin gereğidir? A) Genellik B) Eşitlik C) Hukukî güvenlik D) Adalet E) Olçülülük - 13
Soru metni
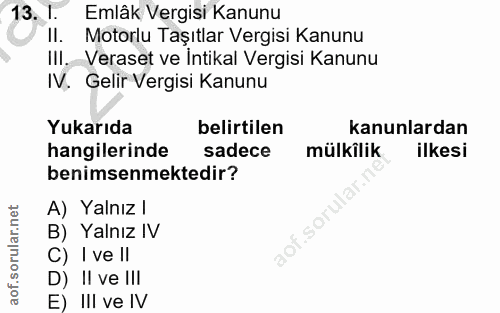
I. Emlâk Vergisi Kanunu Il. Motorlu Taşıtlar Vergisi Kanunu III. Veraset ve Intikal Vergisi Kanunu IV. Gelir Vergisi Kanunu Yukarıda belirtilen kanunlardan hangilerinde sadece mülkilik ilkesi benimsenmektedir? A) Yalnız l B) Yalnız IV C) I ve ll D) II ve Ill E) III ve IV - 14
Soru metni
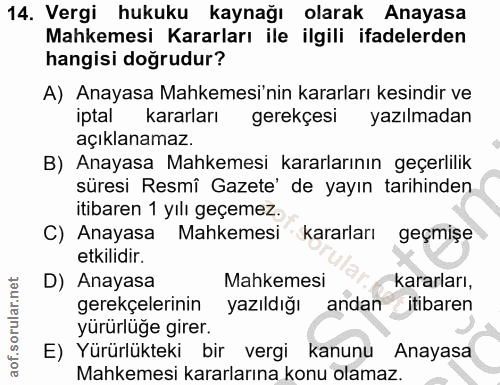
Vergi hukuku kaynağı olarak Anayasa Mahkemesi Kararları ile ilgili ifadelerden hangisi doğrudur? A) Anayasa Mahkemesi'nin kararları kesindir ve iptal kararları gerekçesi yazılmadan açıklanamaz. B) Anayasa Mahkemesi kararlarının geçerlilik süresi Resmî Gazete' de yayın tarihinden itibaren 1 yılı geçemez. C) Anayasa Mahkemesi kararları geçmişe etkilidir. D) Anayasa Mahkemesi kararları, gerekçelerinin yazıldığı andan itibaren yürürlüğe girer. E) Yürürlükteki bir vergi kanunu Anayasa Mahkemesi kararlarına konu olamaz. - 15
Soru metni
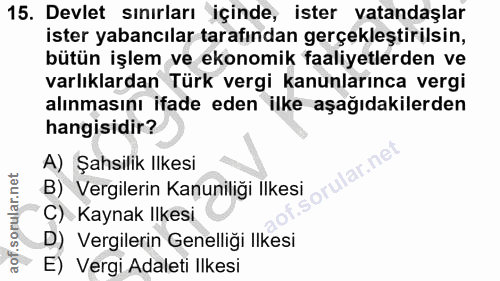
Devlet sınırları içinde, ister vatandaşlar ister yabancılar tarafından gerçekleştirilsin, bütün işlem ve ekonomik faaliyetlerden ve varlıklardan Türk vergi kanunlarınca vergi alınmasını ifade eden ilke aşağıdakilerden hangisidir? A) Şahsilik Ilkesi B) Vergilerin Kanuniliği Ilkesi C) Kaynak Ilkesi D) Vergilerin Genelliği Ilkesi E) Vergi Adaleti Ilkesi - 16
Soru metni
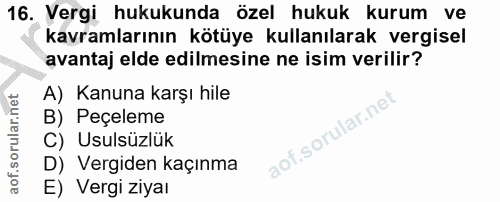
Vergi hukukunda özel hukuk kurum ve kavramlarının kötüye kullanılarak vergisel avantaj elde edilmesine ne isim verilir? A) Kanuna karşı hile B) Peçeleme C) Usulsüzlük D) Vergiden kaçınma E) Vergi ziyal - 17
Soru metni
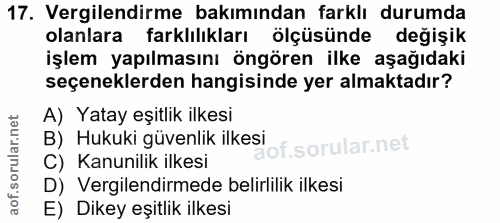
Vergilendirme bakımından farklı durumda olanlara farklılıkları ölçüsünde değişik işlem yapılmasını öngören ilke aşağıdaki seçeneklerden hangisinde yer almaktadır? A) Yatay eşitlik ilkesi B) Hukuki güvenlik ilkesi C) Kanunilik ilkesi D) Vergilendirmede belirlilik ilkesi E) Dikey eşitlik ilkesi - 18
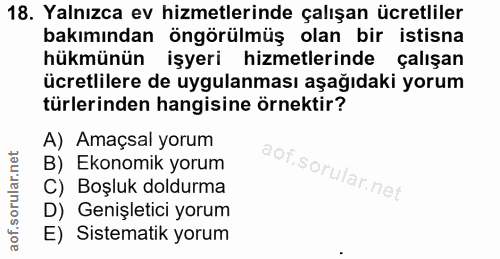
Soru metni
Yalnızca ev hizmetlerinde çalışan ücretliler bakımından öngörülmüş olan bir istisna hükmünün işyeri hizmetlerinde çalışan ücretlilere de uygulanması aşağıdaki yorum türlerinden hangisine örnektir? A) Amaçsal yorum B) Ekonomik yorum C) Boşluk doldurma D) Genişletici yorum E) Sistematik yorum - 19
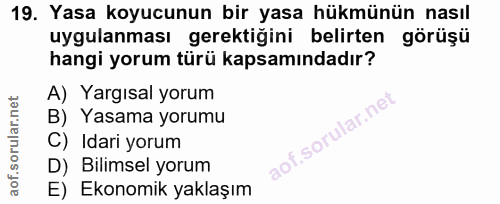
Soru metni
Yasa koyucunun bir yasa hükmünün nasıl uygulanması gerektiğini belirten görüşü hangi yorum türü kapsamındadır? A) Yargısal yorum B) Yasama yorumu C) Idari yorum D) Bilimsel yorum E) Ekonomik yaklaşım - 20
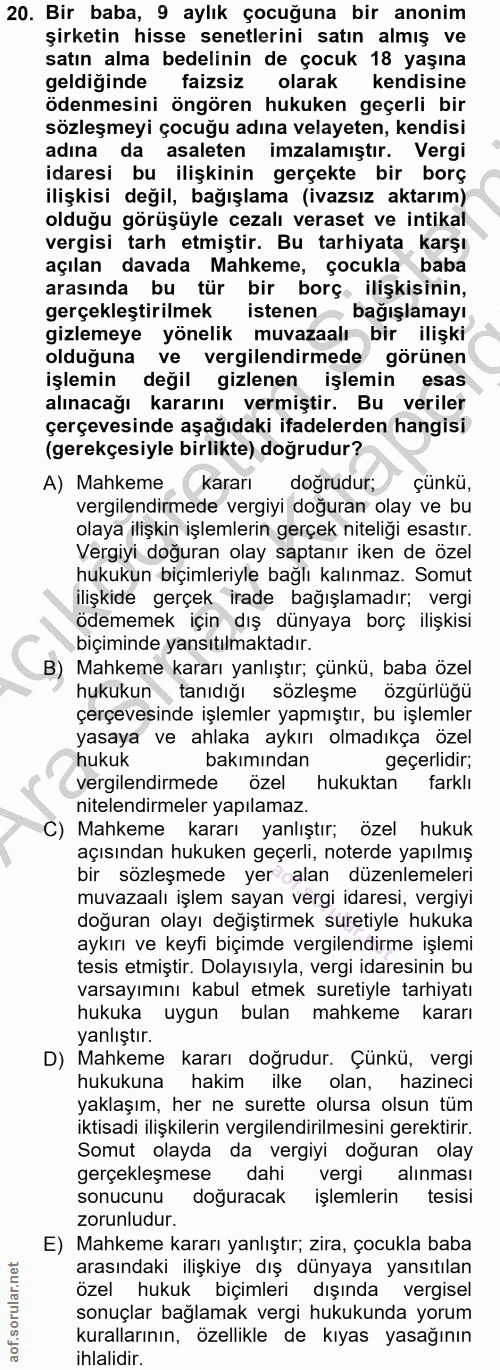
Soru metni
Bir baba, 9 aylık çocuğuna bir anonim şirketin hisse senetlerini satın almış ve satın alma bedelinin de çocuk 18 yaşına geldiginde faizsiz olarak kendisine ödenmesini öngören hukuken geçerli bir sözleşmeyi çocuğu adına velayeten, kendisi adına da asaleten imzalamıştır. Vergi idaresi bu ilişkinin gerçekte bir borç ilişkisi değil, bağışlama (ivazsız aktarım) olduğu görüşüyle cezalı veraset ve intikal vergisi tarh etmiştir. Bu tarhiyata karşı açılan davada Mahkeme, çocukla baba arasında bu tür bir borç ilişkisinin, gerçekleştirilmek istenen bağışlamayı gizlemeye yönelik muvazaalı bir ilişki olduğuna ve vergilendirmede görünen işlemin değil gizlenen işlemin esas alınacağı kararını vermiştir. Bu veriler çerçevesinde aşağıdaki ifadelerden hangisi (gerekçesiyle birlikte) doğrudur? A) Mahkeme kararı doğrudur; çünkü, vergilendirmede vergiyi doğuran olay ve bu olaya ilişkin işlemlerin gerçek niteliği esastır. Vergiyi doğuran olay saptanır iken de özel hukukun biçimleriyle bağlı kalınmaz. Somut ilişkide gerçek irade bağışlamadır; vergi ödememek için dış dünyaya borç ilişkisi biçiminde yansıtılmaktadır. B) Mahkeme kararı yanlıştır; çünkü, baba özel hukukun tanıdığı sözleşme özgürlüğü çerçevesinde işlemler yapmıştır, bu işlemler yasaya ve ahlaka aykırı olmadıkça özel hukuk bakımından geçerlidir; vergilendirmede özel hukuktan farklı nitelendirmeler yapılamaz. C) Mahkeme kararı yanlıştır; özel hukuk açısından hukuken geçerli, noterde yapılmış bir sözleşmede yer calan düzenlemeleri muvazaalı işlem sayan vergi idaresi, vergiyi doğuran olayı değiştirmek suretiyle hukuka aykırı ve keyfi biçimde vergilendirme işlemi tesis etmiştir. Dolayısıyla, vergi idaresinin bu varsayımını kabul etmek suretiyle tarhiyatı hukuka uygun bulan mahkeme kararı yanlıştır. D) Mahkeme kararı doğrudur. Çünkü, vergi hukukuna hakim ilke olan, hazineci yaklaşım, her ne surette olursa olsun tüm iktisadi ilişkilerin vergilendirilmesini gerektirir. Somut olayda da vergiyi doğuran olay gerçekleşmese dahi vergi alınması sonucunu doğuracak işlemlerin tesisi zorunludur. E) Mahkeme kararı yanlıştır; zira, çocukla baba arasındaki ilişkiye dış dünyaya yansıtılan özel hukuk biçimleri dışında vergisel sonuçlar bağlamak vergi hukukunda yorum kurallarının, özellikle de kıyas yasağının ihlalidir.
Bir şıkka dokun; doğru cevap hemen görünür.