Envanter ve Bilanço
2013–2014 Final (Dönem Sonu) Çıkmış Soruları
- 20 soru
- Cevap anahtarı açık: çöz, sonucunu gör
- 1
Soru metni
Aşağıdakilerden hangisi muhasebe dışı envanterin işletmeye sağladığı yararlardan biri değildir? A) Hileleri açığa çıkarmak B) Muhasebe kayıtlarının düzenini sağlamak C) İşletmenin iç denetimini sağlamak D) İleriye dönük yanlışlıkları önlemek E) Bilançoyu gerçeğe uygun olarak hazırlamak - 2
Soru metni
VUK'a göre karşılıklar aşağıdaki değerleme ölçülerinden hangisi ile değerlenir? A) Tasarruf değeri B) İtibari (nominal) değer C) Maliyet bedeli D) Emsal bedeli E) Mukayyet değer - 3
Soru metni
İşletmenin 2012 yılı sonunda şüpheli duruma düştüğü için karşılık ayrılan 9.000 Türk Lirası alacağının 7.000 Türk Liralık kısmı 2013 yılı Mart ayında tahsil edilmiştir. Bu işlemin kaydı ile ilgili olarak aşağıdakilerden hangisi yanlıştır? A) Kasa hesabının borcuna 7.000 Turk Lirası kaydedilir. B) Şüpheli Ticari Alacaklar hesabının alacağına 7.000 Türk Lirası kaydedilir. C) Karşılık Giderleri hesabının borcuna 7.000 Türk Lirası kaydedilir. D) Konusu Kalmayan Karşılıklar hesabının alacağına 7.000 Türk Lirası kaydedilir. E) Şüpheli Ticari Alacaklar karşılığı hesabının borcuna 7.000 Türk Lirası kaydedilir. - 4
Soru metni
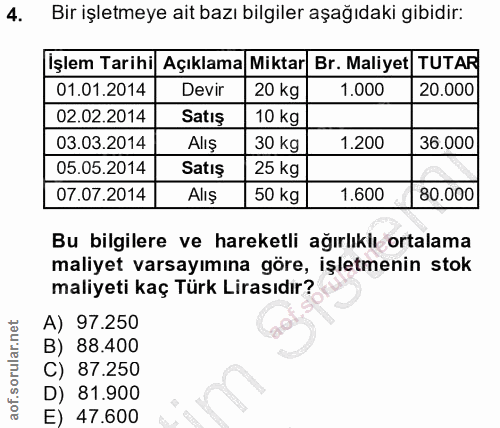
Bir işletmeye ait bazı bilgiler aşağıdaki gibidir: İşlem Tarihi Açıklama Miktar Br. Maliyet TUTAR 01.01.2014 Devir 20 kg 1.000 20.000 02.02.2014 Satış 10 kg 03.03.2014 Alış 30 kg 1,200 36.000 05.05.2014 Satış 25 kg 07.07.2014 Alış 50 kg 1.600 80.000 Bu bilgilere ve hareketli ağırlıklı ortalama maliyet varsayımına göre, işletmenin stok maliyeti kaç Türk Lirasıdır? A) 97.250 B) 88.400 C) 87.250 D) 81.900 E) 47,600 - 5

Soru metni
Aşağıdakilerden hangisi VUK gereği duran varlıklar için amortisman hesaplamasında dikkate alınmaz? A) Duran varlığın faydalı ömrü B) Duran varlığın KDV hariç alış maliyeti C) Duran varlığın işletmede kullanılma süresi D) Duran varlığın amortisman oranı E) Duran varlığın yıpranma düzeyi - 6
Soru metni
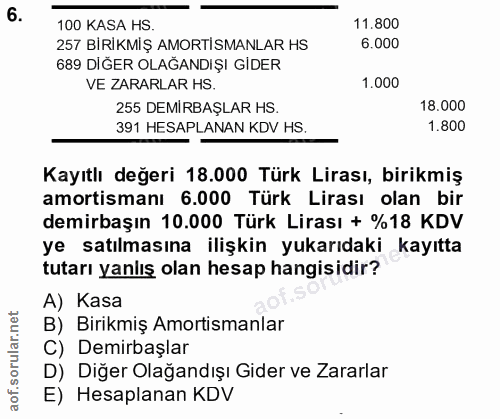
100 KASA HS. 11.800 257 BİRİKMİŞ AMORTİSMANLAR HS 6.000 689 DIĞER OLAĞANDIŞI GİDER VE ZARARLAR HS. 1.000 255 DEMIRBAŞLAR HS. 18.000 391 HESAPLANAN KDV HS. 1.800 Kayıtlı değeri 18.000 Türk Lirası, birikmiş amortismanı 6.000 Türk Lirası olan bir demirbaşın 10.000 Türk Lirası + %18 KDV ye satılmasına ilişkin yukarıdaki kayıtta tutarı yanlış olan hesap hangisidir? A) Kasa B) Birikmiş Amortismanlar C) Demirbaşlar D) Diğer Olağandışı Gider ve Zararlar E) Hesaplanan KDV - 7

Soru metni
Türkiye Muhasebe Standartlarına göre sınırlı yararlı ömre sahip olan maddi olmayan duran varlıkların itfa edilmesinde aşağıdakilerden hangisi esas alınır? A) Varlığın ekonomik ömrü B) İşletmenin varlığı kullanmayı beklediği süre C) Varlığın itibari değeri of.s D) Varlığın tasarruf değeri E) Varlığın faydalı kullanım süresi - 8
Soru metni
Temmuz ayında maliyet değeri 48.000 Türk Lirası olan bir binek otomobil satın alınmıştır. Otomobilin faydalı ömrü 5 yıl olduğuna göre 1.yılda ayrılacak amortisman tutarı kaç Türk Lirasıdır? A) 800 B) 4.500 aof.sorular.ne C) 4.800 D) 9.000 E) 9.600 - 9
Soru metni
Dönem içinde nakit olarak tahsil edilerek gelir kaydedilen bir tutarın, izleyen muhasebe dönemini ilgilendiren kısmı dönem sonunda aşağıdaki hesaplardan hangisine aktarılır? A) Gelecek Aylara Ait Gelirler B) Gelecek Yillara Ait Gelirler fular.ne C) Faiz Gelirleri D) Gelir Tahakkukları E) Diğer Olağan Gelir ve Kârlar - 10
Soru metni
Dönem sonunda bankayla yapılan karşılaştırma işlemi sonunda saptanarak tahakkuk ettirilen faiz borcu aşağıdaki hesaplardan hangisine alacak kaydedilir? B) Bankalar C) Finansman Giderleri D) Banka Kredileri E) Faiz Gelirleri - 11
Soru metni
Borç senetleri için reeskont hesaplanmasında aşağıdakilerden hangisi dikkate alınmaz? A) Senedin nominal değeri B) Vadeye kalan gün sayısı C) Faiz oranı D) Senedin tasarruf değeri E) Yıldaki gün sayısı - 12
Soru metni
Vergi Usul Kanunu açısından, banka kredilerinin değerlemesinde kullanılan değerleme ölçüsü aşağıdakilerden hangisidir? A) Maliyet bedeli B) Tasarruf değeri C) Mukayyet değer D) Rayiç bedel E) Vergi değeri - 13

Soru metni
Cari dönemde doğmuş ancak birden fazla dönemi ilgilendiren peşin ödenmiş giderler aşağıdaki hesaplardan hangisinde izlenir? A) Gelecek Aylara Ait Giderler lar.ne B) Gelecek Aylara Ait Gelirler C) Gelir Tahakkukları D) Ortaklardan Alacaklar E) Ortaklara Borçlar - 14
Soru metni
Ticari kârdan mali kâra geçişte vergi idaresince kabul edilmeyen giderler nasıl dikkate alınır? A) Matrahtan indirilir. B) Matraha ilave edilir. C) Mali kâr hesaplamada dikkate alınmaz. D) Vergi hesaplandıktan sonra net kârdan düşülür. E) Vergi hesaplandıktan sonra net kâra eklenir. - 15
Soru metni
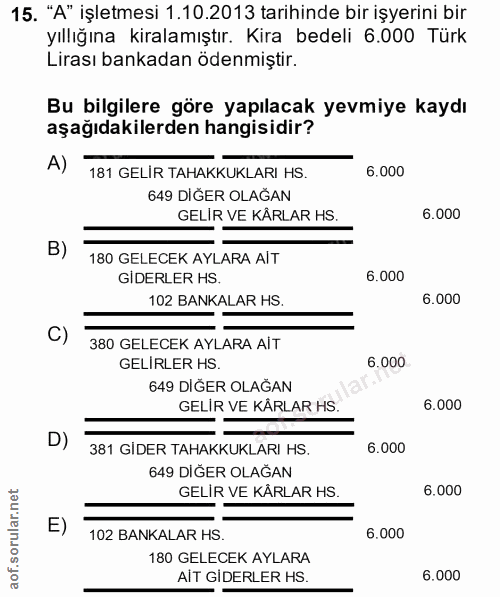
"A" işletmesi 1.10.2013 tarihinde bir işyerini bir yıllığına kiralamıştır. Kira bedeli 6.000 Türk Lirası bankadan ödenmiştir. Bu bilgilere göre yapılacak yevmiye kaydı aşağıdakilerden hangisidir? A) 181 GELIR TAHAKKUKLARI HS. 6.000 649 DIĞER OLAĞAN GELIR VE KÄRLAR HS. 6.000 B) 180 GELECEK AYLARA AIT GIDERLER HS. 6.000 102 BANKALAR HS. 6.000 C) 380 GELECEK AYLARA AIT GELIRLER HS. 6.000 649 DIĞER OLAĞAN GELIR VE KÂRLAR HS. 6.000 D) 381 GİDER TAHAKKUKLARI HS. 6.000 649 DIĞER OLAĞAN GELIR VE KÅRLAR HS. 6.000 102 BANKALAR HS. 6.000 180 GELECEK AYLARA AIT GIDERLER HS. 6.000 - 16
Soru metni
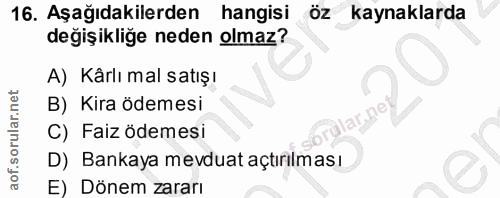
Aşağıdakilerden hangisi öz kaynaklarda değişikliğe neden olmaz? A) Kârlı mal satışı B) Kira ödemesi ar.ne C) Faiz ödemesi D) Bankaya mevduat açtırılması E) Dönem zararı - 17
Soru metni
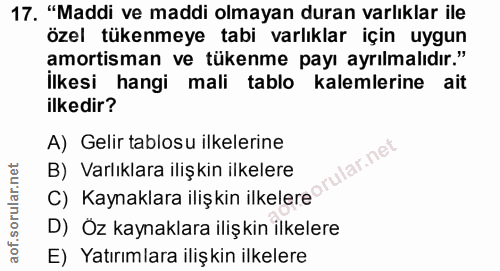
"Maddi ve maddi olmayan duran varlıklar ile özel tükenmeye tabi varlıklar için uygun ilkesi hangi mali tablo kalemlerine ait amortisman ve tükenme payı ayrılmalıdır." ilkedir? A) Gelir tablosu ilkelerine ular.ne B) Varlıklara ilişkin ilkelere C) Kaynaklara ilişkin ilkelere D) Öz kaynaklara ilişkin ilkelere E) Yatırımlara ilişkin ilkelere - 18
Soru metni
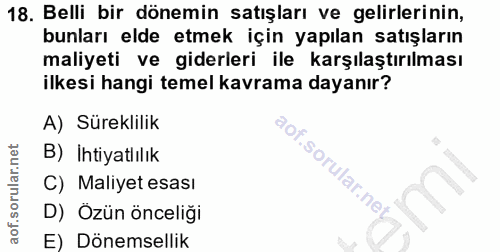
Belli bir dönemin satışları ve gelirlerinin, bunları elde etmek için yapılan satışların maliyeti ve giderleri ile karşılaştırılması ilkesi hangi temel kavrama dayanır? A) Süreklilik B) İhtiyatlılık .sorular.nel C) Maliyet esası D) Ozün önceliği E) Dönemsellik - 19
Soru metni
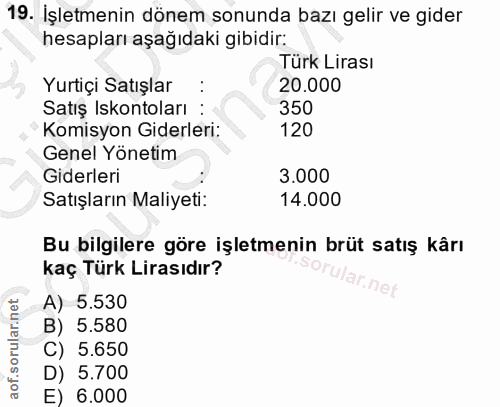
İşletmenin dönem sonunda bazı gelir ve gider hesapları aşağıdaki gibidir: Türk Lirası Yurtiçi Satışlar : 20.000 Satış Iskontoları 350 Komisyon Giderleri: 120 Genel Yönetim Giderleri 3.000 Satışların Maliyeti: 14.000 Bu bilgilere göre işletmenin brüt satış kârı kaç Türk Lirasıdır? A) 5.530 B) 5.580 C) 5.650 D) 5.700 E 6.000 - 20
Soru metni
Aşağıdakilerden hangisi pasifi düzenleyici bir hesaptır? A) Verilen Çekler ve Ödeme Emirleri B) Alacak Senetleri Reeskontu C) Şüpheli Alacaklar Karşılığı D) Stok Değer Düşüklüğü Karşılığı net E) Dönem Kârının Peşin Odenen Vergi ve Diğer Yükümlülükleri
Bir şıkka dokun; doğru cevap hemen görünür.